瓶中信-公務員濫用公權力,幫助逃漏稅?/國際永續確信準則5000號:提升永續報告書可信度!(2026-10-04)
發布日期:2026-10-04 | 分類:topic-a
1. 台灣近期會計新聞故事
嘿,跟大家聊個最近台灣會計圈和財經界超級熱門,也讓人有點瞠目結舌的案子!說到會計跟稅務,大家可能覺得很枯燥,但這個故事簡直比八點檔還精彩,還牽扯到我們的納稅錢呢!
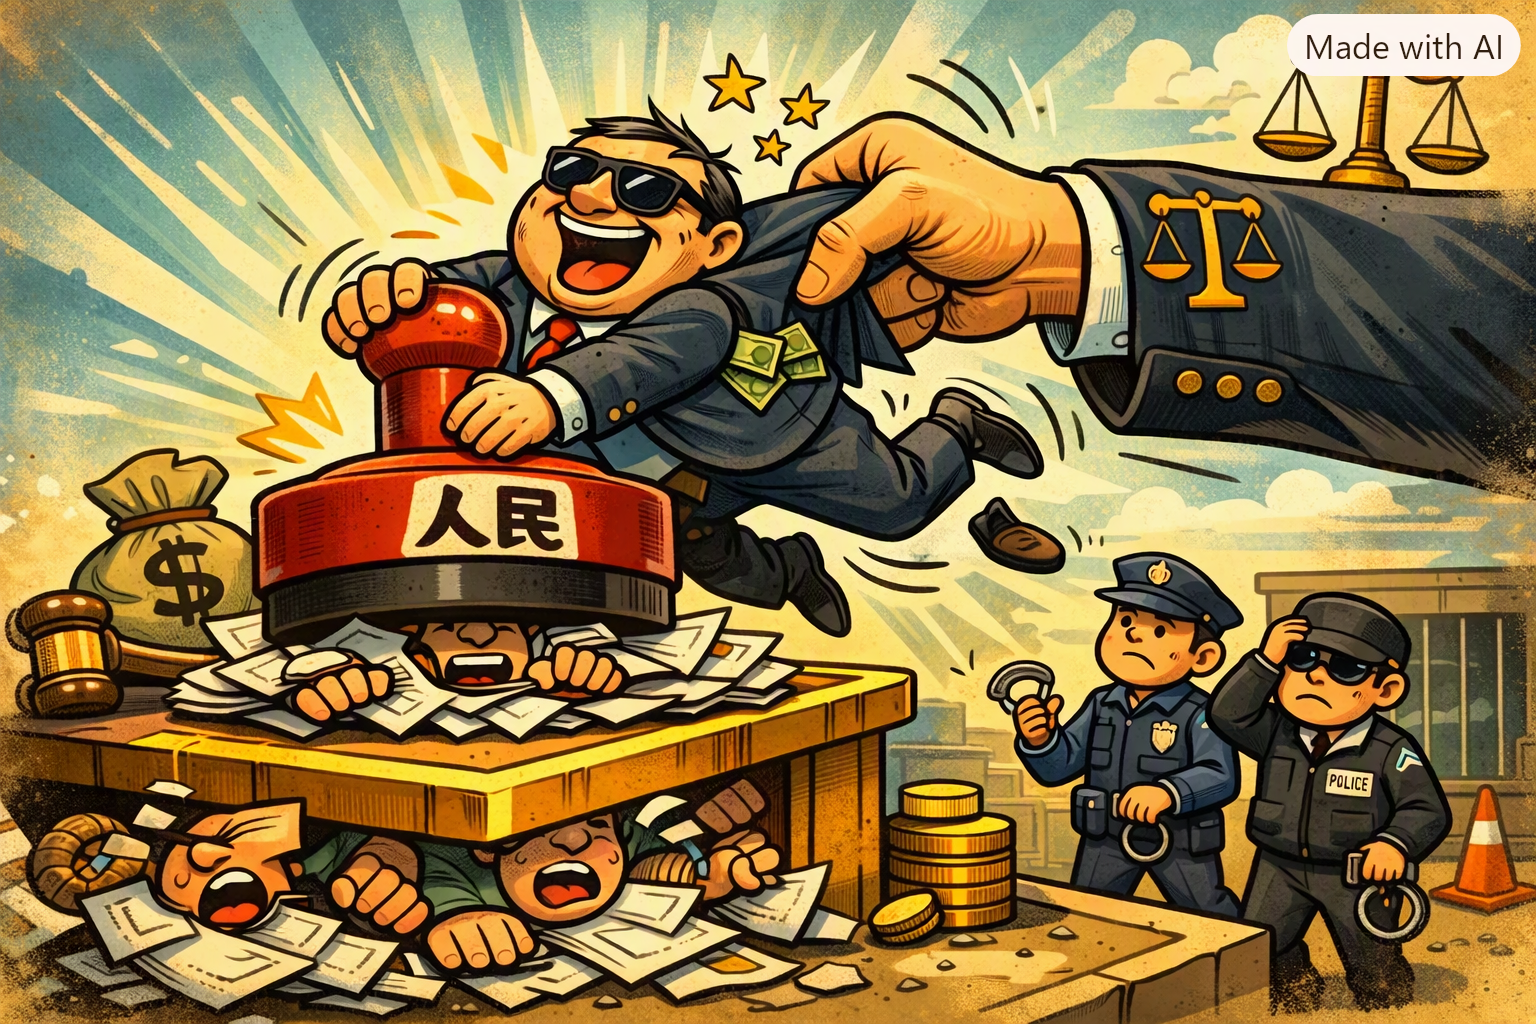
前一週,中部地區有個大新聞炸開來,就是財政部中區國稅局一位簡任稽核王志益,他被抓到涉嫌貪污,而且情節還很離譜,是那種數百萬現金、高額禮券隨手收,然後跟好幾個會計師還有企業老闆一起搞出一個超龐大的逃稅網絡。
這個故事是這樣開始的:這位王稽核啊,在稅務體系待很久了,位高權重,掌握著我們中部地區綜合所得稅跟遺產及贈與稅的審查大權。有些想逃漏稅的業者,就透過會計師當「白手套」,去打通他的關節。王稽核收了錢之後,就利用他的職權,做出對業者有利的判斷,再指示不知情的基層稅務員放水結案。有些逾期違規的案子,他甚至還能巧立名目,讓業者只繳一點點罰款就輕鬆過關。
舉幾個讓人聽了會捏把冷汗的例子:
- 有一家鼎豐公司,老闆為了避稅,多次請王稽核吃飯,結果王稽核竟然「親自指導」這位老闆,虛構出對同居人高達2744萬元的債務!你知道這在會計上多嚴重嗎?虛構債務就是假帳啊!原本應該繳一大筆綜合所得稅,結果變成只繳250萬元的贈與稅,這樣鼎豐公司就逃漏了2529萬元的綜所稅。更扯的是,王稽核後來還跟業者索取價值27萬多元的免費美國機票跟豪華住宿,根本是把公權力拿來變現。
- 還有一個林姓會計師,他當白手套,在春錫公司這個案子裡,建議業者拿560萬元重金去賄賂王稽核。這個林會計師還更「盡責」,指導知名的「六月初一公司」(就是賣8結蛋捲的那家)虛增成本費用,結果這家公司就逃漏了8747萬多元的營利事業所得稅! 虛增成本費用,在會計上也是最常見的作假帳手法之一,直接降低了公司的應稅所得。
- 另外,這個林姓會計師在力道公司股東往來案中,製作不實說明書,協助負責人沈姓老闆獲取3009萬多元的不法利益,甚至還趁機跟業者騙說要500萬元去「疏通國稅局官員」,結果自己私吞了將近500萬元現金。
看到這裡,是不是覺得很誇張?這些事件背後,都牽涉到基本的財務會計邏輯,就是透過不實的交易、虛假的憑證或錯誤的會計處理,來改變公司的收入、成本、資產或負債,進而影響應納稅額。這種行為不僅嚴重損害國家稅收,也破壞了市場的公平性,更讓會計專業蒙羞。這起案件也提醒我們,作為會計或財經從業人員,職業道德真的比什麼都重要,一步錯就可能步步錯,最後付出慘痛代價。
2. 最新會計公報解讀與實務舉例
接下來聊聊會計公報的最新動態,這次我們來關注一個跟現在最夯的ESG(環境、社會、公司治理)議題高度相關的準則:「國際永續確信準則5000號」(ISSA 5000)。
最近財團法人中華民國會計研究發展基金會(ARDF)正在積極研訂這號準則,它可是為了讓企業發布的永續報告書內容更可信而生的!
-
公報/準則名稱: 國際永續確信準則5000號「永續確信案件之一般規定」(International Standard on Sustainability Assurance 5000, ISSA 5000)
-
重點解讀:
- 這份準則是由國際審計暨確信準則委員會(IAASB)發布的,而我們的會計研究發展基金會正在配合國際趨勢,積極將其轉化為台灣的準則。目前這個準則還在「二讀」的階段,之後會再對外徵求意見。
- 簡單來說,ISSA 5000就是一套專門用來「查核」永續報告書的「遊戲規則」。以前大家可能覺得永續報告書裡面寫的內容,是不是公司自己說了算?有了這套準則,查核人員(通常是會計師)就能依循統一的標準,對企業的永續資訊提供「確信」(assurance),確保這些資訊是可靠的。
- 它規範了兩種程度的確信:一種是「有限確信」,另一種是「合理確信」。合理確信的程度會比有限確信更高,查核人員執行的程序也會更深入。無論是哪種,目的都是增加利害關係人對企業永續資訊的信任度。
-
具體的實務例子: 想像一下,有一家台灣的上市紡織公司,他們每年都會發布一份永續報告書,裡面詳細揭露了公司在「溫室氣體排放量」上的努力,例如他們宣稱去年成功減少了10%的碳排放。
在ISSA 5000正式發布並適用後,這家紡織公司為了提升這份永續報告書的可信度,可能會委託外部的會計師事務所對其「溫室氣體排放量」的數據進行「合理確信」。
這時候,會計師就會依據ISSA 5000的要求來執行確信程序:
- 了解報導主體及環境: 會計師會先了解這家紡織公司的營運模式、主要的溫室氣體排放源、以及他們是如何計算和追蹤這些排放量的。
- 評估報導準則: 會計師會審視公司在衡量溫室氣體排放時,是否遵循了國際公認的準則,例如「溫室氣體議定書」(GHG Protocol)等。
- 執行確信程序: 會計師會去抽查排放數據的源頭資料,例如電費單、燃料採購紀錄、生產日報表等,甚至可能到廠房現場去觀察排放設備,確保這些數據是真實且被正確計算的。他們也會檢查公司內部是否有建立一套可靠的碳排放管理系統。
- 形成結論與出具報告: 經過一系列的查核後,會計師會根據ISSA 5000的規範,針對這家紡織公司所揭露的溫室氣體排放數據是否「在所有重大方面依循所使用的報導準則編製」出具一份確信報告。
有了這份由獨立會計師出具的確信報告,這家紡織公司的投資人、客戶、銀行甚至員工,都能對公司在永續報告書中宣稱的碳排放數據更有信心,知道這些資訊不是公司自己說說而已,而是經過專業驗證的,這對公司建立綠色形象、獲取綠色融資,甚至吸引重視ESG的投資者,都會有很大的幫助。